

مدیریت هزینهها در پتروشیمی اروند؛ کاهش ۱۹ درصدی بهای تمامشده و رشد حدود ۲۳ درصدی سود ناخالص
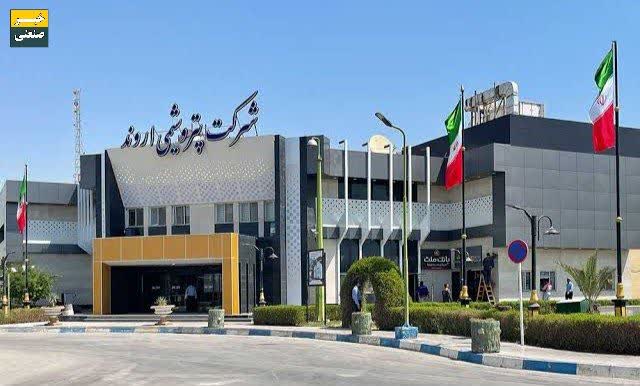
به گزارش خبرصنعتی، پتروشیمی اروند در ششماهه نخست سال ۱۴۰۵، با وجود محدودیتهای عملیاتی و چالشهای تأمین برق، توانست با کاهش بهای تمامشده درآمدهای عملیاتی و بهبود مدیریت هزینهها، سود ناخالص خود را به حدود ۷.۵۷ همت برساند. کاهش هزینهها در کنار سایر مؤلفههای مؤثر بر عملکرد مالی، زمینه افزایش سود ناخالص و بهبود حاشیه سود شرکت را فراهم کرد.
کاهش بهای تمامشده؛ عامل اصلی رشد سود ناخالص
بهای تمامشده درآمدهای عملیاتی پتروشیمی اروند در نیمه نخست سال ۱۴۰۵ با کاهش حدود ۱۹ درصدی (۱۸.۴۰ درصد بر اساس ارقام اعلامشده)، از ۹.۸۹ همت در مدت مشابه سال گذشته به ۸.۰۷ همت رسید.
این کاهش در شرایطی رقم خورد که درآمد عملیاتی شرکت با افت حدود ۳ درصدی به ۱۵.۶۴ همت رسید. با این حال، کاهش بهای تمامشده موجب شد سود ناخالص پتروشیمی اروند از حدود ۶.۱۶ همت در ششماهه نخست سال گذشته به ۷.۵۷ همت در دوره جاری افزایش یابد؛ رشدی معادل حدود ۲۳ درصد (۲۲.۸۹ درصد بر اساس ارقام اعلامشده).
به این ترتیب، کاهش هزینهها و کنترل بهای تمامشده، نقش مهمی در بهبود سودآوری ناخالص شرکت ایفا کرد. حاشیه سود ناخالص اروند نیز از حدود ۳۸ درصد به ۴۸ درصد رسید که بیانگر افزایش ۱۰ واحد درصدی این شاخص است.
بهبود سود خالص در کنار تغییر ترکیب درآمدها و هزینهها
سود خالص پتروشیمی اروند در ششماهه نخست سال جاری با رشد حدود ۱۱ درصدی به ۴.۸۳ همت رسید. با این حال، سود عملیاتی شرکت با کاهش حدود ۳ درصدی به ۵.۱۳ همت محدود شد؛ موضوعی که نشان میدهد بهبود سود ناخالص بهتنهایی به افزایش متناسب سود عملیاتی منجر نشده است.
در این دوره، سایر هزینههای شرکت از حدود ۱۸۳ میلیارد تومان به بیش از ۱.۵۸ همت افزایش یافت. همچنین سایر درآمدها و هزینههای عملیاتی و غیرعملیاتی تغییراتی را تجربه کردند و افزایش برخی اقلام غیرعملیاتی در بهبود سود نهایی شرکت نقش داشت.
بنابراین، در کنار کاهش بهای تمامشده، بررسی ترکیب هزینهها و درآمدهای غیرعملیاتی نیز برای ارزیابی دقیق عملکرد مالی اروند ضروری است.
مدیریت هزینهها در شرایط محدودیتهای عملیاتی
پتروشیمی اروند بهعنوان یکی از مصرفکنندگان عمده برق در صنعت پتروشیمی، در نیمه نخست سال با محدودیتهای تأمین انرژی و چالشهای عملیاتی مواجه بود. با وجود این شرایط، کاهش بهای تمامشده درآمدهای عملیاتی و افزایش حاشیه سود ناخالص از مهمترین نکات عملکرد مالی شرکت در این دوره به شمار میرود.
در بخش تولید نیز تلاش برای رفع محدودیتها، بازگشت ظرفیتهای تولیدی و افزایش تولید محصولات زنجیره کلرآلکالی و پلیوینیل کلراید (PVC) دنبال شده است.
تداوم مدیریت هزینهها، افزایش بهرهوری تجهیزات و تثبیت ظرفیت تولید میتواند در نیمه دوم سال ۱۴۰۵ به حفظ حاشیه سود و تقویت عملکرد مالی پتروشیمی اروند کمک کند. با این حال، پایداری این روند به وضعیت تولید، میزان فروش، هزینههای انرژی و تغییرات بازار محصولات وابسته خواهد بود.