

پتروشیمی خارک در اوج جنگ هم درخشید؛ جهش ۱۱۱۱ درصدی سود خالص
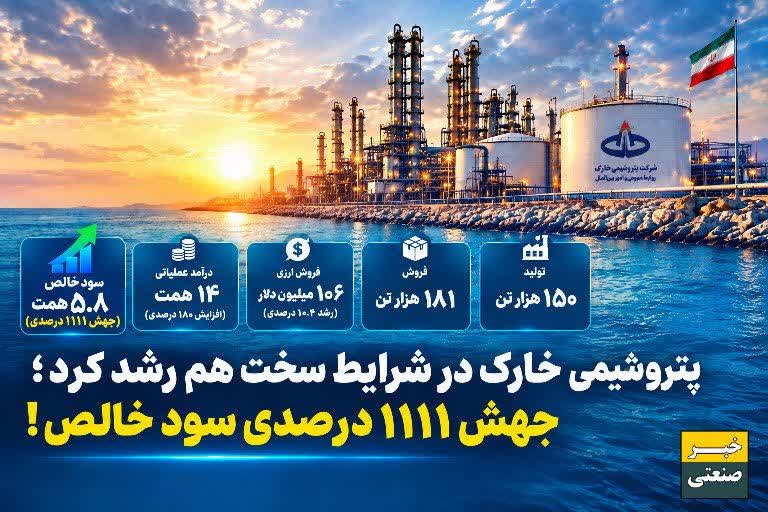
سرویس انرژی خبرصنعتی _ بررسی عملکرد سهماهه منتهی به خرداد ۱۴۰۵ پتروشیمی خارک نشان میدهد این شرکت در شرایط دشوار عملیاتی و محدودیتهای ناشی از جنگ، توانسته است در شاخصهای تولید، فروش، درآمد عملیاتی و بهویژه سودآوری، عملکردی قابل توجه به ثبت برساند.
پتروشیمی خارک در این دوره ۱۵۰ هزار تن محصول تولید و ۱۸۱ هزار تن محصول به فروش رسانده است؛ اما مهمترین بخش کارنامه این شرکت به جهش درآمد و سود خالص بازمیگردد.
جهش ۱۸۰ درصدی درآمد عملیاتی خارک
درآمد عملیاتی پتروشیمی خارک از حدود ۵ همت در سال ۱۴۰۴ به ۱۴ همت در سال ۱۴۰۵ رسیده است؛ رشدی معادل ۱۸۰ درصد که نشاندهنده افزایش قابل توجه توان درآمدزایی و فروش شرکت است.
این رشد در شرایطی رقم خورده که فعالیت شرکتهای پتروشیمی با چالشهایی از جمله محدودیتهای لجستیکی، شرایط جنگی و اختلالات حملونقل دریایی مواجه بوده است.
فروش ارزی هم صعودی شد
عملکرد خارک تنها به رشد درآمد ریالی محدود نمانده و فروش ارزی شرکت نیز افزایش داشته است.
فروش ارزی پتروشیمی خارک از ۹۶ میلیون دلار در بهار ۱۴۰۴ به ۱۰۶ میلیون دلار در بهار ۱۴۰۵ رسیده که بیانگر رشد ۱۰.۴ درصدی است.
ثبت این میزان فروش ارزی در شرایط دشوار عملیاتی و محدودیتهای ایجادشده در مسیرهای لجستیکی و دریایی، یکی از نقاط قابل توجه کارنامه سهماهه شرکت محسوب میشود.
سود خالص؛ جهشی که توجه بازار را جلب میکند
اما مهمترین اتفاق در صورتهای مالی پتروشیمی خارک، جهش سود خالص است.
سود خالص «شخارک» از ۴۸۴ میلیارد تومان در بهار ۱۴۰۴ به حدود ۵.۸ همت در بهار ۱۴۰۵ افزایش یافته است؛ یعنی سود خالص شرکت در یک سال بیش از ۱۲ برابر شده و رشدی معادل ۱۱۱۱ درصد را ثبت کرده است.
این جهش، پتروشیمی خارک را در میان شرکتهایی قرار میدهد که توانستهاند در شرایط دشوار اقتصادی و عملیاتی، رشد قابل توجهی در سودآوری ایجاد کنند.
نگاهی به مسیر سودآوری شخارک
بررسی روند سود خالص پتروشیمی خارک در سالهای گذشته نیز تصویر جالبی از فراز و فرود سودآوری این شرکت ارائه میدهد.
سود خالص شرکت از حدود ۲.۵ همت در سال ۱۳۹۷ به ۲.۱ همت در سال ۱۳۹۸ رسید و در سال ۱۳۹۹ به ۳.۳ همت افزایش یافت.
این رقم در سال ۱۴۰۰ به حدود ۲.۸ همت رسید و پس از آن، سود خالص شرکت در سال ۱۴۰۱ حدود ۳.۸ همت و در سال ۱۴۰۲ حدود ۳ همت ثبت شد.
در سال ۱۴۰۳ اما سود خالص پتروشیمی خارک به حدود ۶.۳ همت رسید؛ سالی که در فصل زمستان آن، مدیریت کمیل پورضیایی در این شرکت آغاز شد.
روند این ارقام نشان میدهد سودآوری شخارک در سالهای اخیر نوسانات قابل توجهی داشته و عملکرد سال ۱۴۰۵ از منظر رشد سود خالص، یک نقطه برجسته در کارنامه مالی شرکت محسوب میشود.
خارک در برابر فشارهای جنگی
پتروشیمی خارک به دلیل موقعیت جغرافیایی و وابستگی بخش قابل توجهی از فعالیتهای آن به زنجیره صادرات و حملونقل دریایی، از جمله شرکتهایی است که تحولات منطقهای و محدودیتهای دریایی میتواند مستقیماً بر عملکرد آن اثرگذار باشد.
با این حال، آمار سهماهه منتهی به خرداد ۱۴۰۵ نشان میدهد شرکت در این دوره نهتنها توانسته جریان تولید و فروش خود را حفظ کند، بلکه در شاخصهای درآمدی و سودآوری نیز رشد قابل توجهی به ثبت رسانده است.
مدیریت پورضیایی و آزمون دشوار شخارک
عملکرد اخیر پتروشیمی خارک در شرایطی رقم خورده که کمیل پورضیایی و تیم مدیریتی شرکت با مجموعهای از چالشهای عملیاتی، صادراتی و لجستیکی مواجه بودهاند.
جهش درآمد عملیاتی، افزایش فروش ارزی و رشد چشمگیر سود خالص، سه شاخصی هستند که نشان میدهند شخارک در مقطع مورد بررسی توانسته است ظرفیتهای درآمدزایی خود را فعال نگه دارد.
خارک؛ رشد در دل بحران
آنچه کارنامه سهماهه پتروشیمی خارک را برجسته میکند، صرفاً افزایش یک شاخص مالی نیست؛ بلکه همزمانی حفظ تولید، رشد فروش، افزایش فروش ارزی و جهش سودآوری در دورهای است که شرایط عملیاتی صنعت پتروشیمی با فشارهای مضاعف مواجه بوده است.
اگر این روند در فصلهای بعدی نیز ادامه پیدا کند، عملکرد سال ۱۴۰۵ میتواند برای سهامداران «شخارک» و همچنین ارزیابی عملکرد مدیریتی این شرکت، اهمیت ویژهای پیدا کند.