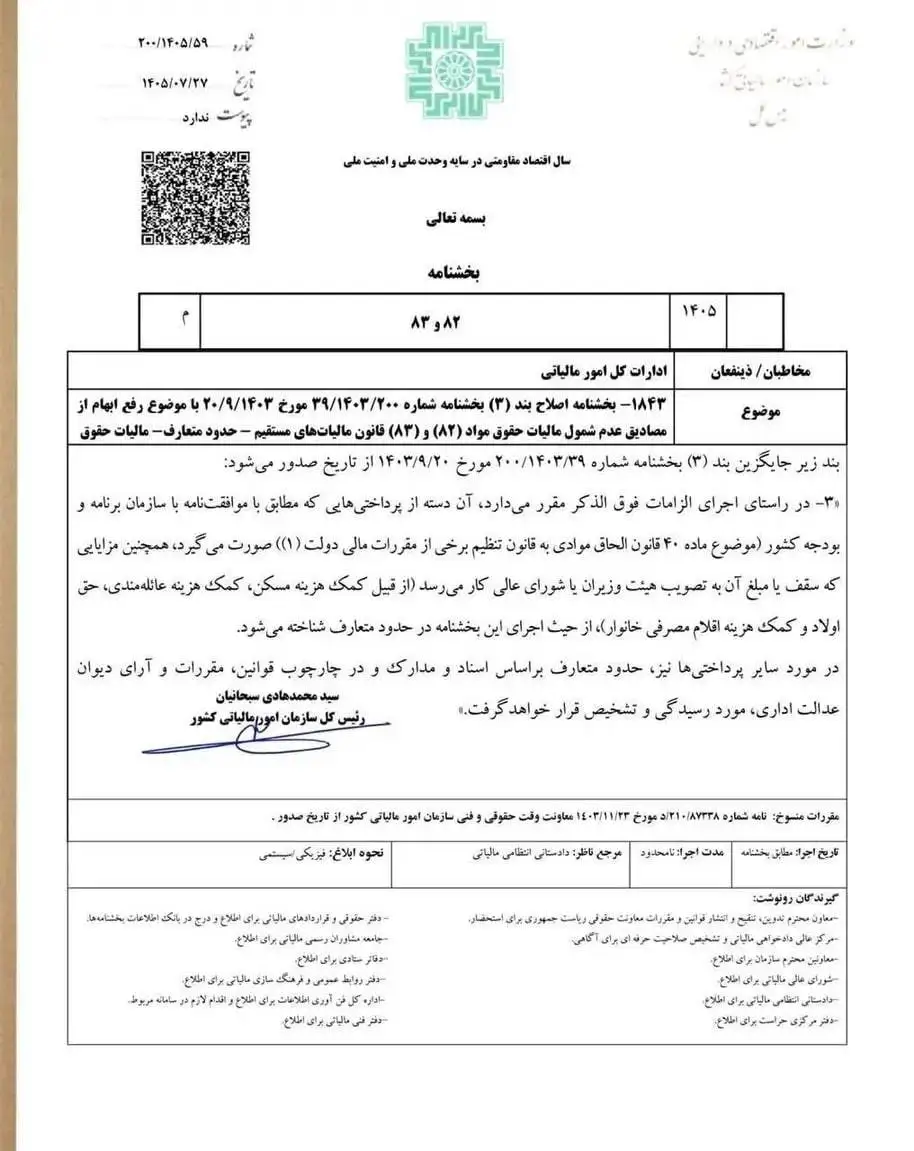
مزایای رفاهی کارمندان از مالیات معاف شد + بخشنامه
به گزارش خبر صنعتی، سازمان امور مالیاتی کشور در بخشنامهای جدید، ضوابط مربوط به معافیت مالیاتی برخی مزایای رفاهی و انگیزشی کارکنان را اعلام کرد. بر اساس این بخشنامه، کمکهزینه مسکن، کمکهزینه عائلهمندی، حق اولاد و کمکهزینه اقلام مصرفی خانوار (بن خواربار)، در چارچوب ضوابط تعیینشده، از شمول مالیات بر درآمد حقوق خارج میشوند.
این اصلاحیه با هدف رفع ابهام درباره مصادیق مشمول مالیات بر درآمد حقوق و نحوه برخورد مالیاتی با برخی پرداختهای رفاهی کارکنان ابلاغ شده است. مطابق مفاد آن، پرداختهایی که بر اساس موافقتنامه سازمان برنامه و بودجه کشور انجام میشوند یا سقف آنها به تأیید هیئت وزیران یا شورای عالی کار میرسد، در چارچوب «حدود متعارف» موضوع ماده ۸۳ قانون مالیاتهای مستقیم بررسی خواهند شد.
کدام مزایای کارکنان از مالیات معاف هستند؟
بر اساس بخشنامه جدید، موارد زیر در چارچوب ضوابط اعلامشده مشمول معافیت مالیاتی هستند:
– کمکهزینه مسکن
– کمکهزینه عائلهمندی
– حق اولاد
– کمکهزینه اقلام مصرفی خانوار یا بن خواربار
مبنای این اصلاحیه، تعیین تکلیف نحوه برخورد مالیاتی با مزایای رفاهی و انگیزشی پرداختی به کارکنان بخش دولتی و خصوصی است. درباره سایر پرداختها نیز حدود متعارف با توجه به اسناد و مدارک، مقررات مربوط و آرای دیوان عدالت اداری تعیین میشود.
امکان پیگیری مالیات کسرشده در سال ۱۴۰۳
در موضوعی مرتبط، هیئت عمومی دیوان عدالت اداری در دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۰۸۷۶۵۴۶ مورخ ۹ تیر ۱۴۰۵، بخشنامه مربوط به مشمول مالیات دانستن کمکهزینه عائلهمندی و حق اولاد در سال ۱۴۰۳ را از تاریخ تصویب ابطال کرده است.
بر این اساس، افرادی که در سال ۱۴۰۳ بابت این دو عنوان مالیات پرداخت کردهاند، میتوانند با استناد به رأی مذکور، درخواست اعتراض و استرداد مبالغ پرداختی را از مراجع ذیربط پیگیری کنند. با این حال، تسری این حکم به سایر سالها نیازمند بررسی مقررات و مستندات قانونی مربوط به هر دوره است.